

Il trading online rappresenta oggi uno strumento accessibile a un numero sempre maggiore di investitori. Tuttavia, non tutti gli operatori che offrono tali servizi agiscono nel rispetto delle regole. E, soprattutto, spesso chi si avvicina a questo mondo lo fa senza avere piena consapevolezza delle regole che disciplinano il settore, stimolato semplicemente dal pensiero di un guadagno facile. Un mondo tanto complesso può presentare però delle insidie. Il problema non riguarda infatti solo “i broker truffaldini“, ma anche operatori formalmente autorizzati che, nella pratica, violano obblighi fondamentali previsti a tutela del cliente.
Broker autorizzati e broker abusivi: Non tutti i broker sono uguali
Chi si affaccia al mondo del trading deve sempre ricordare una fondamentale premessa: la sicurezza intesa nei termini “guadagno sicuro” non esiste. Anzi, in questo contesto il termine “sicuro” cambia addirittura significato, presupponendo controllabilità e verificabilità delle operazioni effettuate. A questo proposito, la scelta dell’intermediario (chi investe per noi i nostri soldi) è il primo confine tra una operazione regolare ed il rischio di una truffa. Proprio per questo una prima ma essenziale distinzione riguarda la legittimità ad agire del broker. Potremmo essere in presenza di:
- broker autorizzati che operano nel rispetto delle normative di settore
- broker formalmente autorizzati ma irrispettosi delle regole,
- broker abusivi e/o inesistenti.
Come capire se un broker è autorizzato?
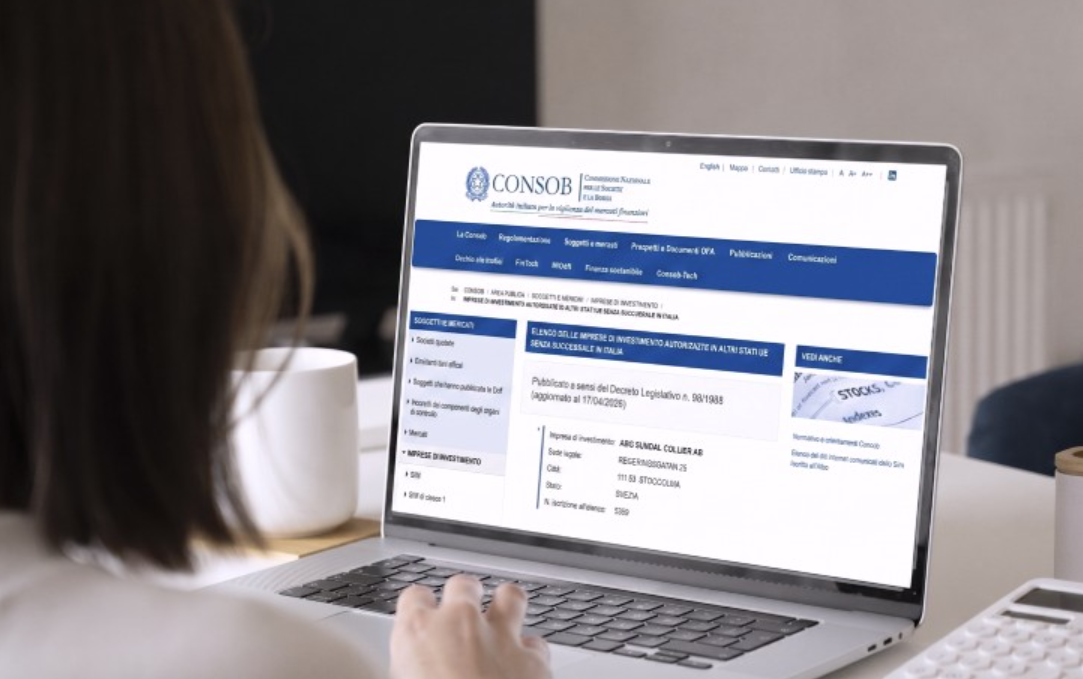
I broker autorizzati sono quelli che hanno ottenuto una licenza alla prestazione di servizi di investimento ed operano nel rispetto delle normative europee. Questi, se hanno sede all’estero, possono prestare servizi anche in Italia se la CONSOB (autorità di vigilanza competente per il nostro Paese) ha ratificato la licenza tramite il meccanismo del passaporto europeo (titolo che dà la possibilità di operare in più diversi stati). Per avere una sicurezza in merito non bisogna ovviamente affidarsi ad una generica lista di broker trovata in rete, ma è necessario assicurarsi di avere a che fare con un intermediario presente negli elenchi pubblici ufficiali. Questo è il primo passo da compiere per ridurre il più possibile i rischi, e beneficiare nel caso delle tutele previste dalla normativa europea a tutela dei risparmiatori. Sul punto la CONSOB ci viene in aiuto, predisponendo a favore dell’utente una tabella contenente la lista delle piattaforme di trading autorizzate sino ad oggi: inserendo il nome della società o la sua ragione sociale, si può controllare in tempo reale se l’intermediario compare nei registri pubblici o meno.
Registro delle imprese di investimento CONSOB
La Commissione nazionale per l’investimento e la borsa raccoglie in appositi registri le società di investimento autorizzate ad operare in Italia, distinti a seconda che abbiano sede in Italia, in uno Stato membro dell’Unione europea o in uno Stato terzo (al di fuori dell’Unione europea). Peraltro, sull’attività svolta da broker con sede legale fuori dall’Italia la CONSOB fa due diversi elenchi:
- impresa con succursale: società cioè che hanno anche in Italia una sede fisica,
- imprese senza succursale: broker che offrono i propri servizi in modalità esclusivamente telematica.
Una precisazione è però essenziale: il solo fatto dell’iscrizione nella lista della CONSOB, non rende le regole per gli intermediari tutte uguali. Le regole di vigilanza applicabili e il grado di tutela cui il risparmiatore può aspirare variano a seconda della lista in cui l’intermediario (broker) è iscritto.
Tre regole pratiche per evitare i falsi negativi
Tenendo in considerazione la tabella costantemente aggiornata dalla CONSOB, occorre verificare che l’intermediario di cui ci si vuole avvalere compaia al suo interno. Se compare accertarsi di queste tre cose:
- confrontare la denominazione, il Paese in cui opera, l’autorità indicata e la categoria o i regimi riportati in tabella,
- non soffermarsi solo al nome commerciale della società, ma verificare la sua ragione sociale; spesso infatti capita che il nome commerciale sia collegato ad attività con denominazione diversa,
- verificare il dominio web: si ricordi che spesso in caso di truffa è proprio il dominio ad essere diverso.
Come capire se un broker è abusivo?
Un broker è abusivo se opera senza alcuna autorizzazione. In questo ambito è opportuno fare una ulteriore classificazione:
- broker abusivo ma realmente esistente: è quella società che offre servizi di investimento ai risparmiatori senza aver ottenuto una licenza dall’autorità di vigilanza competente per territorio. Tale situazione, seppur molto rischiosa per il consumatore, permette di avere una controparte, appunto una società ben individuata, a cui avanzare pretese giuridiche (es. una richiesta di risarcimento danni, richiesta di consegna di documentazione contabile).
- broker abusivo e inesistente: è la situazione più rischiosa per il consumatore, poiché i servizi di investimento sono meramente finti, offerti in piattaforme di trading non attendibili. In questi casi siamo davanti ad una vera e propria truffa.
Ad ogni modo, è necessario per il risparmiatore fare delle verifiche, prima di imbarcarsi in qualunque operazione di investimento.
Oltre agli avvisi pubblicati direttamente in Italia dalla CONSOB, è possibile anche fare una ricerca all’interno del database IOSCO (Organizzazione Internazionale delle commissioni sui valori mobiliari), che contiene una c.d. lista nera dei broker segnalati attraverso avvisi ufficiali diffusi da autorità di vigilanza nazionali e internazionali. Questo elenco è aggiornato quotidianamente e ha la funzione di mostrare le segnalazioni più recenti, consentendo una verifica sicura del nome della piattaforma, del Paese e dell’autorità che ha provveduto a segnalare. Se una società di trading compare in questa lista la motivazione potrebbe essere una delle seguenti:
- opera senza la necessaria autorizzazione,
- offre servizi di investimento abusivi,
- offre informazioni ingannevoli,
- sono state individuate condotte potenzialmente fraudolente.
Quando un broker è formalmente autorizzato ma non rispetta le regole
Nella pratica, spesso succede di essere in presenza di broker formalmente autorizzati ad offrire certi servizi di investimento, che adottano però comportamenti non conformi alla normativa prevista a tutela dell’investitore. Il riferimento va in particolare alla direttiva MiFID II (attuata anche in Italia con alcune modifiche al Testo unico Finanziario e regolamenti Consob), che prevede stringenti obblighi per l’emittente. Un intermediario può pertanto essere perfettamente autorizzato e comunque agire in modo illegittimo. Questo succede quando:
- non informa adeguatamente sui rischi,
- non verifica il profilo dell’investitore,
- utilizza leve finanziarie molto alte,
- esercita costanti pressioni per aumentare gli investimenti,
- applica alle operazioni costi per nulla trasparenti.
In tutti questi casi si configura una violazione delle regole europee a tutela dell’investitore.
Gli obblighi derivanti dalla MiFID II per il broker
La tutela dell’investitore ha un ruolo centrale nella disciplina del trading online. Proprio per questo, i diversi interventi legislativi che ci sono stati nel tempo, sino ad arrivare al c.d. MiFID II1, hanno avuto lo scopo principale di assicurare una maggior tutela possibile all’investitore. A questo proposito, uno dei principali problemi individuati dal diritto europeo, è quello riguardante le asimmetrie informative che in materia di investimenti si manifestano tra le società di intermediazione e gli investitori-risparmiatori. Fra emittenti e investitori operanti nel mercato di capitali c’è spesso una disparità nella distribuzione delle informazioni, che può compromettere l’investimento o, nei casi più gravi, portare a delle vere e proprie frodi. Gli intermediari finanziari sono tenuti a rispettare quindi precisi obblighi di condotta, tra cui i più importanti sono:
- informazione chiara e trasparente sui rischi (non asettiche comunicazioni ma informazioni chiare e dettagliate) e sui costi,
- corretta classificazione del cliente in base al suo livello di esperienza, conoscenza della materia e al suo patrimonio,
- valutazione di adeguatezza e/o appropriatezza delle operazioni di investimento al profilo del cliente,
- correttezza nella gestione degli ordini,
- divieto di pratiche commerciali aggressive (cold calling).
La violazione di tali obblighi può determinare la responsabilità contrattuale della società di trading, nonché il diritto dell’investitore alla restituzione delle somme versate e all’eventuale risarcimento dei danni. Talmente importante è questo aspetto, che sul punto è anche intervenuta la CONSOB, integrando la disciplina con un proprio apposito regolamento2.
Il contenuto delle informazioni
Offrire al cliente informazioni generiche e standardizzate, non è sufficiente per reputare osservato il dovere informativo del broker verso l’investitore3. A questo proposito, la direttiva MiFID II impone agli intermediari di approntare e mantenere per tutta la durata del rapporto contrattuale un bagaglio di informazioni che comprende una formale e puntuale descrizione in relazione a tutti gli aspetti del contratto fra cui:
- costi,
- oneri
- eventuali incentivi applicati al servizio.
Maggiori sono le informazioni possedute e più l’investitore è messo nelle condizioni di scegliere consapevolmente.
Il ruolo dell’Arbitro per le controversie finanziarie, c.d. ACF
In presenza di violazioni da parte degli intermediari degli obblighi di diligenza, correttezza, informazione e trasparenza, è possibile per i risparmiatori fare ricorso all’Arbitro per le controversie finanziarie istituito dalla CONSOB nel 2016. È un organo indipendente ed imparziale, in relazione al quale è utile ricordare che:
- tutti gli intermediari sono obbligati ad aderire all’ACF,
- possono fare ricorso a questo organo solo i risparmiatori le cui richieste di risarcimento del danno non siano superiori a 500.000 euro,
- è’ uno strumento che permette all’investitore di ottenere una decisione rapida sulla controversia, senza costi e senza obbligo di assistenza legale.
- Presentare ricorso all’ACF è condizione di procedibilità per avviare un procedimento giudiziario,
- Se il risparmiatore non è soddisfatto della decisione, può comunque ovviamente rivolgersi all’Autorità giudiziaria.
Costi non trasparenti e tassi overnight
Una delle criticità più frequenti riguarda l’applicazione di costi non adeguatamente comunicati, quali:
- commissioni occulte,
- spread anomali,
- tassi overnight* non previsti o non chiaramente indicati.
In questi casi, il problema oltreché economico, è anche giuridico. Alla luce di quanto detto sinora l’intermediario è infatti tenuto ad informare il cliente di qualunque costo connesso all’operazione. In mancanza, si configura una palese violazione degli obblighi informativi. Pertanto, se la natura di questi costi non è spiegata in modo chiaro e comprensibile, l’intermediario sta commettendo una violazione degli obblighi informativi. E questo può aprire la strada per la richiesta di restituzione delle somme, oltreché dell’eventuale risarcimento del danno.
*Si tratta di costi che vengono applicati alla fine della sessione giornaliera (in genere dopo le 23.00, ma è un orario che può variare nei mercati internazionali) se la posizione viene mantenuta aperta.
Trading su criptovalute e piattaforme ibride
Particolare attenzione meritano anche le piattaforme che consentono il trading su criptovalute. Esse rappresentano oggi un terreno molto spinoso, perché possono assumere una natura “ibrida”, operando sia come exchange, e cioè come piattaforme di scambio all’interno delle quali, attraverso una sorta di registro digitale che consente l’incontro di domanda e offerta, è possibile comprare e vendere criptovalute, sia come broker. In quest’ultimo caso, c’è invece la presenza di un intermediario dal quale è possibile comprare, o al quale è possibile vendere criptovalute, ad un prezzo da lui stabilito.
Regolamentazione degli exchange: a cosa servono l’OAM e MiCA
Negli ultimi anni la regolamentazione dei servizi legati alle cripto-attività è cambiata molto, soprattutto per due ragioni: antiriciclaggio e tutela degli utenti. In questo quadro si collocano gli obblighi di registrazione e autorizzazione previsti per chi offre determinati servizi crypto.
In Italia, per i soggetti che rientrano nel perimetro previsto, è prevista l’iscrizione nella sezione del Registro tenuto dall’OAM (Organismo degli Agenti e dei Mediatori) dedicata ai prestatori di servizi relativi a valute virtuali. La registrazione serve a rendere tracciabile l’operatore e a rafforzare i presìdi contro il riciclaggio, oltre a creare un primo livello di controllo sul mercato.
Detto questo, chi utilizza un servizio crypto non dovrebbe fermarsi alla presenza o meno dell’iscrizione. Restano centrali alcuni principi di base, utili anche quando non è immediato capire se si ha davanti un broker, un exchange o un altro intermediario. In pratica, devono restare fermi:
- trasparenza delle condizioni e dei costi,
- correttezza nei messaggi commerciali e nell’esecuzione del servizio,
- divieto di pratiche ingannevoli.
Oggi l’iscrizione all’OAM non è un obbligo “universale” per qualunque operatore nel mondo crypto. Di regola riguarda gli operatori con sede in Italia che prestano i servizi ricompresi nel perimetro rilevante.
Questo, però, non significa che un operatore con sede all’estero stia necessariamente operando in modo abusivo. Con il regolamento MiCA è stato introdotto un quadro europeo che consente di offrire servizi in più Paesi dell’Unione, se l’intermediario è autorizzato nello Stato in cui ha la sede e utilizza il passaporto europeo.
In pratica, un operatore autorizzato in uno Stato membro UE può offrire i propri servizi in tutta l’Unione, se opera sulla base di un’autorizzazione valida e del relativo passaporto.
Cosa fare subito se si sospetta di un broker irregolare
Se nell’ambito di queste operazioni emergono delle anomalie, diventa fondamentale agire senza perdere tempo e:
- bloccare immediatamente ulteriori versamenti,
- raccogliere tutta la documentazione possibile,
- conservare email, estratti conto e comunicazioni,
- verificare se il broker è autorizzato a svolgere il servizio,
- ricostruire tutte le operazioni effettuate.
Molti investitori alle volte aspettano troppo e questo rende poi più difficile recuperare le somme
Come segnalare e agire
Quando il broker viola le regole, è possibile agire legalmente per:
- ottenere la restituzione delle somme investite,
- contestare le operazioni effettuate,
- chiedere il risarcimento dei danni,
- nei casi più gravi possono anche configurarsi ipotesi di reato.
In quest’ottica, consapevolezza delle regole e tempestività dell’azione rappresentano strumenti essenziali per prevenire e contrastare possibili abusi. Tuttavia, data la complessità della materia, il ruolo dell’avvocato assume una funzione determinante. Un professionista esperto è infatti in grado di analizzare la documentazione, verificare il rispetto degli obblighi normativi e individuare eventuali profili di responsabilità del broker, anche quando questi risulti formalmente autorizzato. Inoltre, può valutare la strategia più efficace, sia in fase stragiudiziale sia in sede contenziosa, orientando l’investitore verso il recupero delle somme. In un ambito tecnico e in continua evoluzione, affidarsi a un avvocato consente di trasformare una situazione apparentemente compromessa in un percorso giuridicamente fondato, evitando errori e aumentando concretamente le possibilità di tutela.